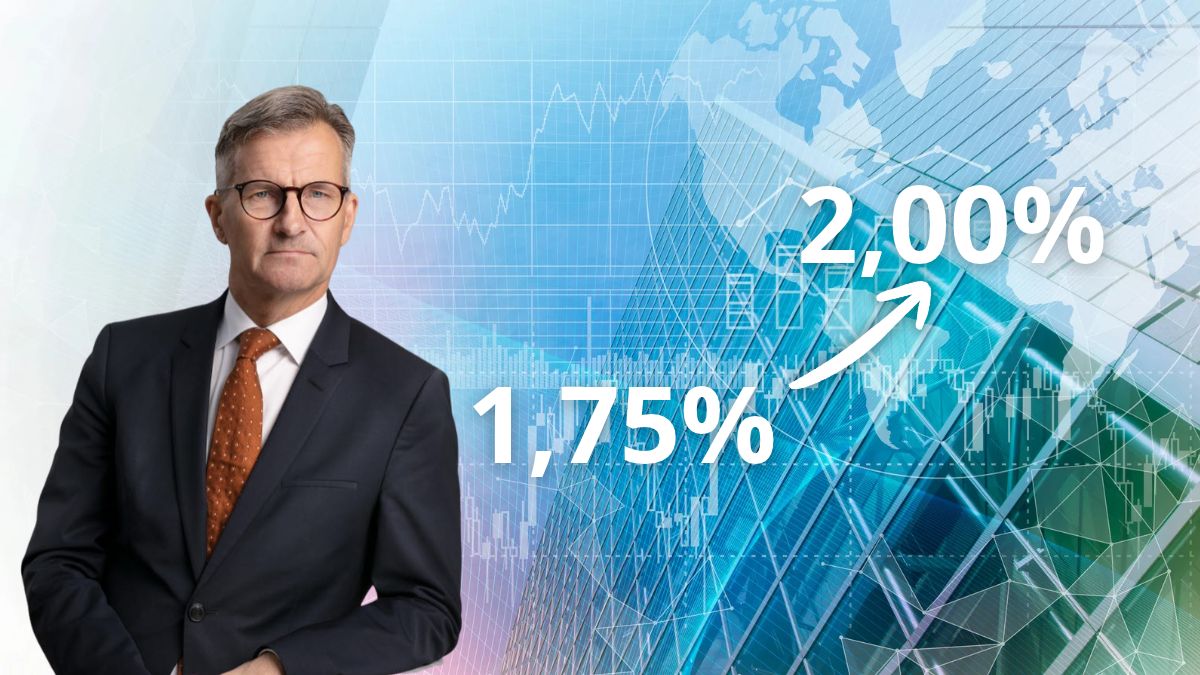

Riksbankens direktion har beslutat att höja styrräntan med 0,25 procentenheter till 2,00 procent. Beskedet drivs av en starkare konjunktur, globala utbudsstörningar och förnyad press på energipriserna. För skånska hushåll och näringsliv innebär räntehöjningen högre boendekostnader och skärpta kalkyler, särskilt i regionens växande städer och i elområde 4.
Offensivt räntebesked från Riksbanken
Sveriges Riksbank meddelade den 4 november 2026 att styrräntan höjs från 1,75 procent till 2,00 procent, med tillämpning från den 11 november 2026. Riksbankens direktion motiverar höjningen med att den ekonomiska aktiviteten har utvecklats starkare än väntat och att konjunkturen stärks. Samtidigt skapar kvarstående utbudsstörningar från geopolitiska konflikter i Mellanöstern, stigande globala energipriser och en försvagad krona en risk för att inflationen återstiger över målet på 2 procent under nästa år.
I september uppgick KPIF-inflationen till 1,5 procent, men rensat för tillfälliga finanspolitiska åtgärder låg den på 3,0 procent. Riksbanken flaggar dessutom tydligt för att penningpolitiken kan behöva stramas åt ytterligare och att fler räntehöjningar kan bli aktuella under det kommande året om inflations- och konjunkturutsikterna står sig. Beslutet finns tillgängligt via Sveriges Riksbank.
Vad innebär 2,0 procent i styrränta för bolånekunderna?
För bolånetagare med rörlig ränta innebär Riksbankens besked direkta kostnadsökningar i vardagsekonomin. När styrräntan höjs stiger bankernas upplåningskostnader, vilket ger snabbt genomslag på de rörliga bolåneräntorna.
- Rörliga kontra bundna lån: Hushåll med rörliga bolån får ställa in sig på högre månadsutgifter. Samtidigt pressar stigande långräntor även upp nivåerna för bundna bolåneräntor. För hushåll med mindre marginaler tvingas valet mellan rörlig ränta och tryggheten i bundna avtal vägas noggrant.
- Effekt på plånboken: Räntehöjningar på totalt några tiondelar motsvarar flera hundra kronor extra i månaden per miljon i bolån efter skatteavdrag. För en skånsk familj med tre miljoner kronor i bolån innebär dagens besked en märkbar årlig merkostnad.
Det skånska perspektivet: bostadsmarknad, köpkraft och energipriser
Effekterna av Riksbankens höjning blir särskilt tydliga i Skåne. I expansiva storstadsområden och pendlingsorter som Malmö, Lund, Helsingborg och Kristianstad har många hushåll en högre belåningsgrad. När ränteutgifterna ökar karvas utrymme bort från den övriga konsumtionen, vilket dämpar den regionala köpkraften och slår mot lokal handel och servicenäring.
Dessutom samverkar räntehöjningen med de generella levnads- och energikostnaderna i elområde 4 (Södra Sverige). Stigande energipriser under hösten och vintern i kombination med högre räntekostnader sätter skånska villaägare och bostadsrättsinnehavare under hårt tryck. Omsättningen på skånska bostäder väntas också dämpas när köparnas kalkylmarginaler krymper.
Företagens situation: känslighet bland skånska SMF och byggsektorn
Det skånska näringslivet påverkas av det stramare penningpolitiska läget. Små och medelstora företag (SMF) i regionen möter högre räntekostnader på sina krediter, vilket kan hämma investeringsviljan och nyanställningar.
Särskilt känslig är bygg- och fastighetssektorn i Skåne. Kombinationen av dyrare byggkrediter, förhöjda materialkostnader och försiktigare bostadsköpare bromsar takten för nybyggnation och kommersiella fastighetsprojekt i Malmö och kranskommunerna. Planerade byggstarter riskerar att skjutas upp när kalkylerna stramas åt och avkastningskraven stiger.
Slutsats och framtidsutsikter inför 2027
Riksbankens besked visar att centralbanken prioriterar att förankra inflationen kring tvåprocentsmålet framför att ge snabb stimulans till ekonomin. Om de globala utbudsstörningarna och trycket på energipriserna kvarstår är fler höjningar att vänta under det kommande året. För skånska hushåll och företag innebär detta att god planering och ekonomiska buffertar blir avgörande under 2027.
 Valfritt belopp